年度安全生产费用中特种劳动防护用品销售的管理与优化
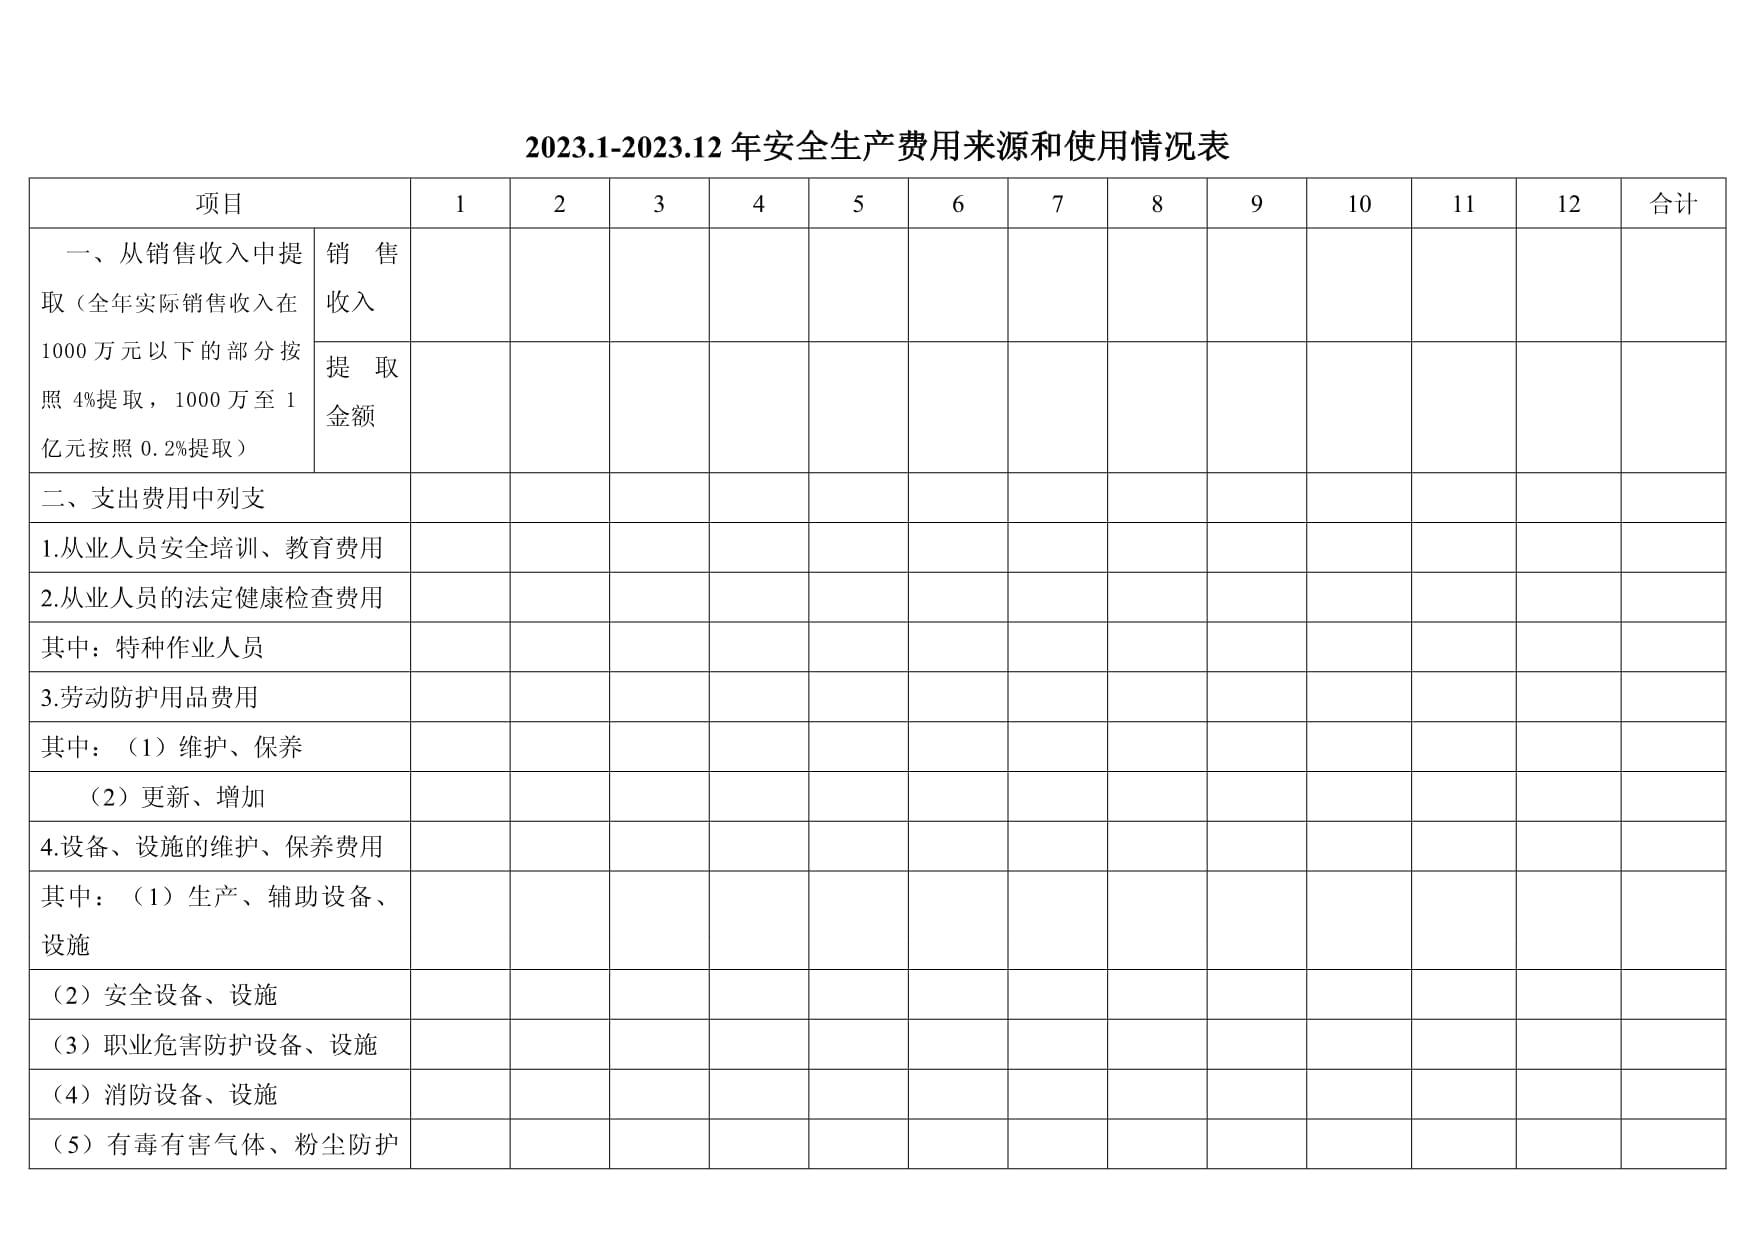
安全生产是企业发展的生命线,而年度安全生产费用的合理提取与使用,是保障这条生命线稳定运行的重要基础。在安全生产费用的诸多支出项目中,特种劳动防护用品的采购与配备占据着关键位置,其销售环节的管理与优化直接关系到防护用品能否高效、合规地抵达一线劳动者手中,进而影响企业整体安全防护水平。
一、年度安全生产费用中特种劳动防护用品的预算保障
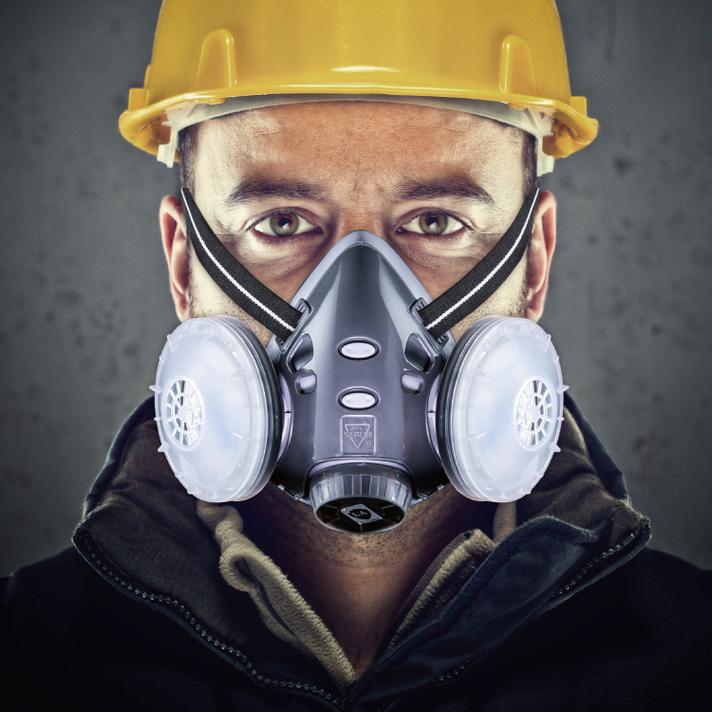
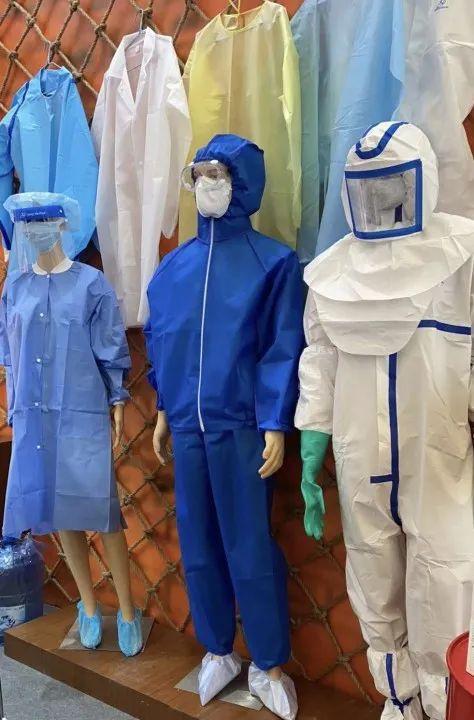
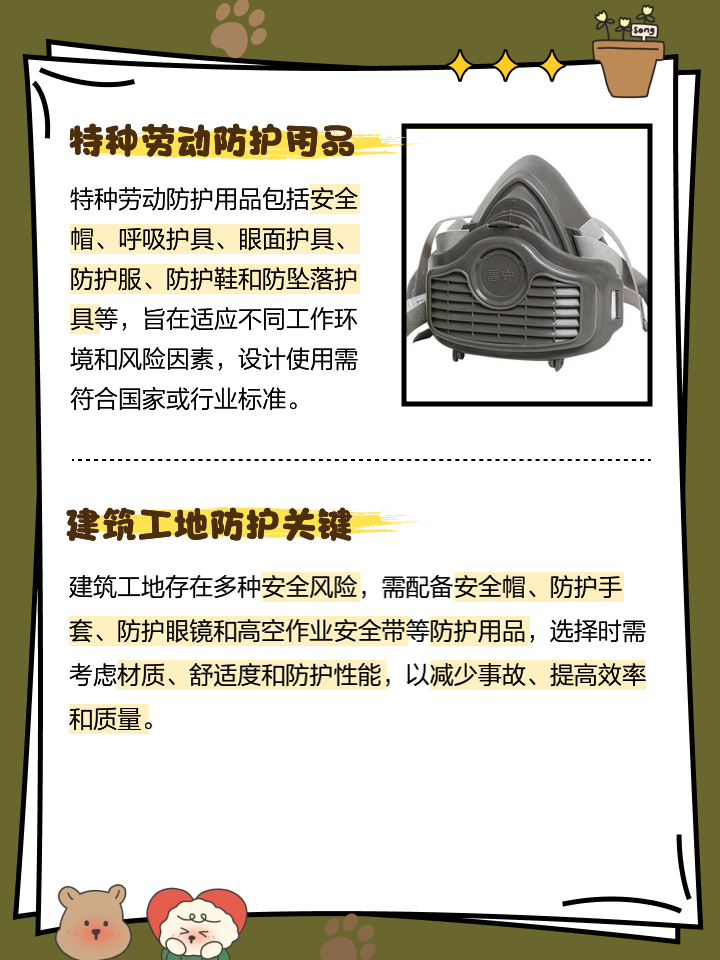
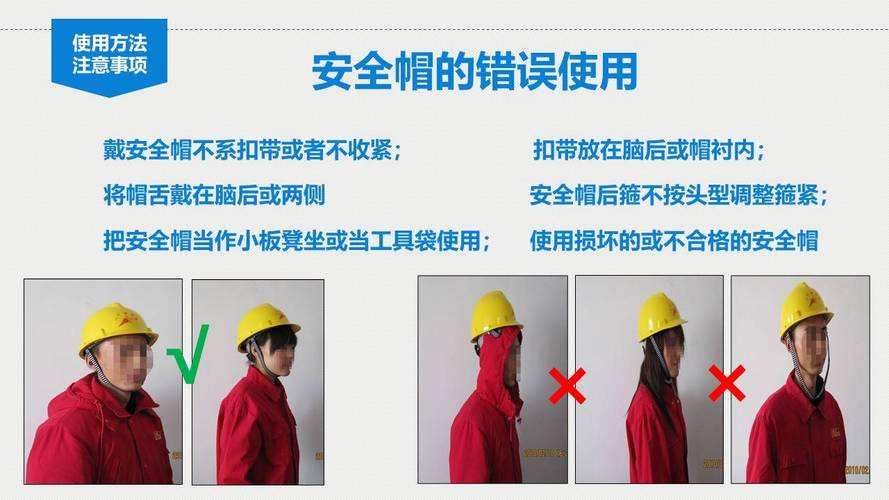
根据《企业安全生产费用提取和使用管理办法》等相关规定,企业需按营业收入的一定比例提取安全生产费用,并明确将“配备和更新现场作业人员安全防护用品”列为重要支出方向。特种劳动防护用品,如安全帽、防砸鞋、防毒面具、阻燃服、安全带等,因其防护性能要求高、价格相对普通劳保用品更昂贵,更需要在年度预算中予以专项保障。企业应结合行业风险特征、岗位接触危害因素情况以及上一年度消耗数据,科学测算特种防护用品的需求量和采购金额,确保费用提取足额、预算编制精准,避免因资金不到位导致防护用品配备不足或质量降标。
二、特种劳动防护用品销售环节的合规性要求
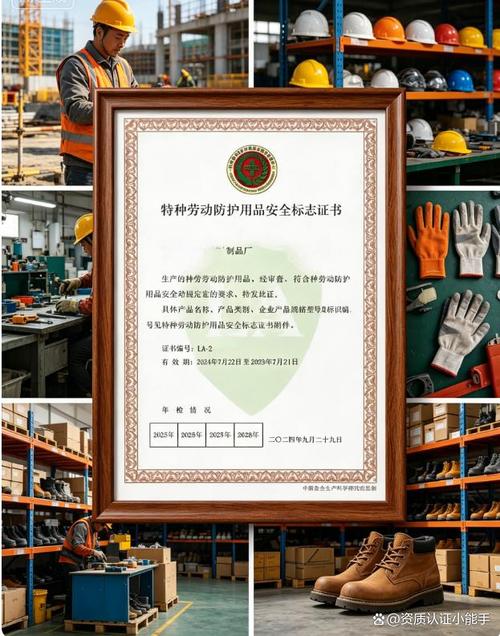
特种劳动防护用品的销售并非普通商品交易,而是受到严格法规约束的经营活动。其生产与销售环节须符合国家标准或行业标准,并取得相应的生产许可证、产品合格证及安全标志。销售企业应当建立并执行进货检查验收制度,验明产品合格证明和其他标识,确保所售产品来源合法、质量可靠。对于采购方而言,在通过销售渠道购买时,应当选择具备合法资质的供应商,索要并留存特种劳动防护用品安全标志证书、检验报告等质量证明文件,杜绝采购无证、假冒或过期产品。只有在销售与采购两端共同守牢合规底线,才能让安全生产费用真正转化为有效的防护能力。
三、优化特种劳动防护用品销售与采购管理的路径
要提高安全生产费用使用效益,需从销售与采购管理的多个环节协同发力。
首先是精准需求对接。销售方应主动了解采购企业的作业环境、危害因素及防护需求,提供专业选型建议,避免“一刀切”推销;采购方应将岗位危害辨识结果转化为明确的防护用品规格要求,使采购计划与风险防控需求精准匹配。
其次是质量优先与全生命周期管理。销售环节应提供合格产品及完善的技术资料,采购方则需建立防护用品验收、发放、更换和报废管理制度,对达到使用期限或受损的防护用品及时更换,确保防护功能不失效。安全生产费用应优先用于更新老化、失效的特种防护用品。
再次是强化供应商动态管理。企业应对特种防护用品供应商进行资质审查和定期评价,将产品质量稳定性、供货及时性、售后服务能力纳入考核,优选信誉良好、质量可靠的销售渠道,形成稳定的供应保障体系。
最后是推动信息化与透明化管理。借助采购管理平台,实现特种劳动防护用品需求申报、审批、采购、库存、发放的全流程记录和追溯,既便于费用统计与审计,也能有效防范采购环节的廉洁风险,确保每一笔安全生产费用都用在刀刃上。
四、
年度安全生产费用的规范提取与使用,特别是特种劳动防护用品的采购和销售管理,是实现“预防为主、源头治理”的重要抓手。企业应当从预算保障、合规采购、质量管控和供应商管理等方面建立起严密的闭环体系,在确保销售渠道合法合规的前提下,择优选用真正满足防护需求的产品,让安全生产费用发挥最大效用,切实守护劳动者的生命健康与安全。
如若转载,请注明出处:http://www.yjhgyt.com/product/29.html
更新时间:2026-11-01 04:39:37